Assurance à Porto, Guide Complet Expatriés 2026
Pourquoi l'Assurance à Porto Est Différente pour les Expatriés
Porto n'est pas Lisbonne. C'est une évidence que les expatriés qui ont essayé les deux villes vous confirmeront sans hésiter. Le marché des assurances à Porto présente des caractéristiques propres qui tiennent autant à la géographie qu'au tissu urbain et à la composition de sa communauté internationale grandissante.
Premier point : le parc immobilier. Porto est une ville de maisons de granit et d'immeubles azulejos qui datent, pour beaucoup, du XIXe et du début du XXe siècle. Les bâtiments sont magnifiques, mais leur ancienneté crée des risques spécifiques, infiltrations, problèmes électriques, toitures fragiles, que les assureurs évaluent différemment d'une construction moderne. Si vous louez ou achetez dans Bonfim, Cedofeita, ou São Nicolau, votre assurance habitation doit refléter cette réalité.
Deuxième point : la communauté expatriée de Porto a explosé ces cinq dernières années. On estime aujourd'hui à plus de 35 000 le nombre d'étrangers résidant dans la métropole portuense, avec une forte représentation de Français, Belges, Britanniques, Brésiliens et, depuis 2020, une vague massive de nomades numériques et de travailleurs en remote de toute l'Europe. Cette diversité crée une demande variée : des retraités qui cherchent la tranquillité d'une couverture santé solide, des freelances qui ont besoin d'une RC Pro conforme aux exigences de leurs clients européens, des familles qui veulent simplement comprendre comment fonctionne le SNS (le système national de santé portugais).
Troisième point : la régulation. Toutes les assurances au Portugal sont supervisées par l'ASF, Autoridade de Supervisão de Seguros e Fundos de Pensões. Seuls les professionnels enregistrés auprès de l'ASF ont le droit légal de vous vendre un contrat d'assurance. Vérifiez toujours la certification de votre interlocuteur sur asf.com.pt avant de signer.
Enfin, le coût de la vie à Porto reste inférieur à Lisbonne d'environ 10 à 15 %, ce qui se reflète partiellement dans les primes d'assurance. Un appartement T2 dans Paranhos ou Campanhã coûte entre 900 € et 1 400 €/mois en location en 2026, contre 1 300 à 2 000 € à Lisbonne pour un bien équivalent. Cette différence de valeur immobilière influence directement vos primes habitation.
Assurance Auto à Porto : Obligations, Réalités Locales et Tarifs
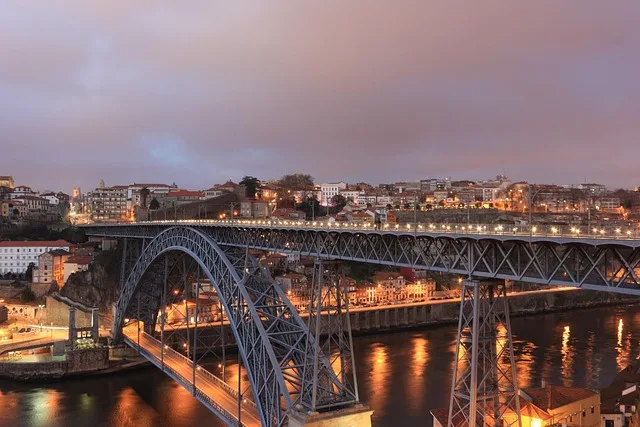
Conduire à Porto, c'est une expérience à part entière. Les rues du centre historique sont étroites, souvent pavées de calçada portuguesa (le pavé traditionnel lisse comme du marbre mouillé), et la circulation peut être particulièrement dense sur les axes comme l'Avenida dos Aliados, la Via de Cintura Interna ou les accès au pont Dom Luís. Le taux d'accidents par kilomètre parcouru en zone urbaine est plus élevé à Porto qu'en zone rurale, ce qui se traduit concrètement dans vos primes.
L'assurance auto est obligatoire au Portugal dès que vous possédez un véhicule immatriculé. La couverture minimale légale est la responsabilité civile (seguro obrigatório), qui couvre les dommages causés à des tiers. Elle ne couvre pas votre propre véhicule.
Ce que vous devez savoir sur le marché auto portuense
- Le trafic est dense et les dégâts mineurs fréquents. Rayures en parking, accrochages dans des ruelles : beaucoup d'expatriés optent pour une couverture tous risques ou, au minimum, une formule tiers étendue incluant le bris de glace et le vol.
- Les voitures étrangères ré-immatriculées. Si vous arrivez de France ou de Belgique avec votre véhicule, vous avez 183 jours pour l'immatriculer au Portugal. Passé ce délai, votre assurance étrangère peut ne plus être valide. Anticipez cette démarche.
- Le bonus-malus français ou belge est reconnu. Demandez une attestation de votre assureur d'origine, cela peut réduire sensiblement votre prime portugaise.
- La moto est populaire à Porto pour éviter les embouteillages. Si vous envisagez ce mode de transport, consultez notre guide sur l'assurance moto portugal, les règles et les tarifs diffèrent significativement de l'auto.
Fourchettes de prix indicatives à Porto (2026)
- Responsabilité civile simple : 120 € à 220 €/an (conducteur expérimenté, véhicule de moins de 10 ans)
- Tiers étendu (bris de glace, vol, incendie) : 200 € à 380 €/an
- Tous risques : 350 € à 700 €/an selon la valeur du véhicule et le profil conducteur
Pour une analyse complète des options disponibles et comprendre comment votre situation personnelle influence vos primes, consultez notre guide dédié à l'assurance auto portugal.
Obtenez Votre Devis Gratuit, 2 Minutes Suffisent
Nous vous mettons en relation avec un courtier certifié ASF, basé au Portugal, qui connaît le marché portuense. Aucun engagement, aucun frais.
Obtenir Mon Devis GratuitAssurance Santé à Porto : Comprendre le Système et Choisir la Bonne Couverture
Le Portugal dispose d'un système de santé public, le SNS (Serviço Nacional de Saúde). En tant que résident légal, vous y avez accès après enregistrement auprès du Centro de Saúde de votre quartier. À Porto, les principaux centres de santé sont bien répartis, et les grands hôpitaux publics, Hospital de Santo António et Centro Hospitalar Universitário de São João, sont reconnus pour leur niveau de compétence.
Mais voici ce que la plupart des expatriés découvrent rapidement : les délais d'attente dans le système public peuvent être longs pour les consultations de spécialistes (plusieurs semaines, parfois plusieurs mois), et la barrière de la langue reste un obstacle réel dans les premiers mois de votre installation.
Pourquoi une assurance santé privée est quasi indispensable à Porto
Porto dispose d'une offre privée solide : la CUF Porto (sur la Rua António Bernardino de Almeida), la Clínica do Dragão, le Hospital da Prelada, et de nombreuses cliniques spécialisées dans Foz do Douro, Boavista et Matosinhos. Ces établissements permettent d'obtenir un rendez-vous en 24 à 72 heures et disposent souvent de médecins francophones ou anglophones.
Une assurance santé privée vous ouvre l'accès à ce réseau sans avancer des centaines d'euros à chaque consultation.
Fourchettes de prix indicatives (2026)
- Profil 30-40 ans, bonne santé : 80 € à 140 €/mois
- Profil 45-55 ans : 120 € à 200 €/mois
- Profil 60-70 ans : 180 € à 350 €/mois selon les antécédents médicaux
- Couverture famille (2 adultes + 2 enfants) : 250 € à 450 €/mois
Un point souvent négligé : les soins dentaires. Le SNS couvre très peu la dentisterie, et les frais peuvent vite devenir conséquents. Beaucoup d'expatriés à Porto souscrivent une assurance dentaire séparée ou un module complémentaire, notre guide sur l'assurance dentaire portugal détaille les options disponibles et leurs coûts réels.
Pour les nomades numériques qui se demandent si leur assurance voyage couvre suffisamment un séjour prolongé à Porto : la réponse est généralement non au-delà de 90 jours. Une assurance santé locale ou une formule expat est fortement recommandée. Consultez notre guide sur l'assurance santé expatriés portugal pour une analyse complète des formules disponibles.
Les titulaires d'une carte CEAM (ex-EHIC)
Si vous êtes ressortissant d'un pays de l'UE et en cours de démarches de résidence, votre carte CEAM vous couvre temporairement dans le système public portugais. Elle ne remplace pas une couverture privée sur le long terme.
Assurance Habitation à Porto : Locataires et Propriétaires
Porto est une ville où l'immobilier a connu une transformation spectaculaire. Bonfim, Cedofeita, Lordelo do Ouro, Foz do Douro, Matosinhos-Sul... chaque quartier a son profil de risque et ses spécificités que tout assureur sérieux prend en compte.
Pour les locataires
L'assurance habitation n'est pas légalement obligatoire pour un locataire au Portugal, mais elle est fortement recommandée et de plus en plus exigée par les propriétaires dans les baux. Elle couvre vos biens personnels, votre responsabilité civile locataire (si vous causez des dégâts à l'appartement ou aux voisins) et des garanties comme le dégât des eaux ou l'incendie.
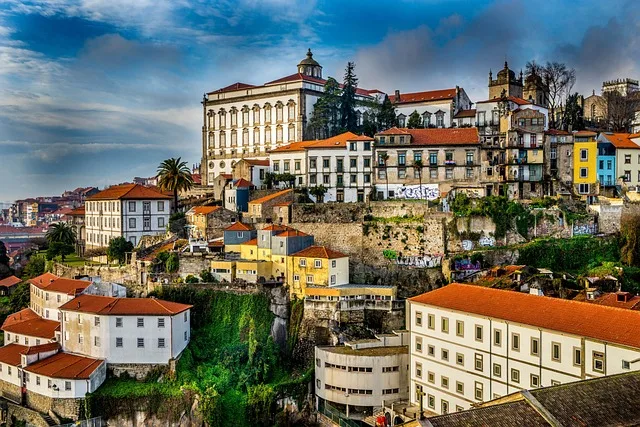
À Porto, le risque de dégât des eaux est particulièrement à considérer dans les immeubles anciens. Les toitures et canalisations vieillissantes des bâtiments du centre historique (Baixa, Ribeira) génèrent régulièrement des sinistres entre étages.
- Assurance locataire basique : 100 € à 200 €/an
- Formule intermédiaire avec couverture vol et responsabilité civile étendue : 150 € à 300 €/an
Pour les propriétaires
Si vous avez acheté un bien à Porto, une décision de plus en plus courante parmi les expatriés français et belges qui bénéficient du visa D7 ou d'une retraite —, votre banque a probablement exigé une assurance multirisque habitation lors de l'octroi du crédit immobilier. Cette assurance est obligatoire dans le cadre d'un prêt hypothécaire.
Les risques spécifiques à Porto à couvrir :
- Les inondations et crues. La zone de la Ribeira et les rives du Douro ont historiquement subi des crues. Vérifiez que votre contrat inclut explicitement ce risque.
- Les incendies. Bien que Porto soit une ville, les zones péri-urbaines de la métropole (Gondomar, Valongo, Paredes) sont exposées aux feux de forêt en été. Si votre bien se trouve dans ces zones, c'est un point contractuel à vérifier absolument.
- Le patrimoine ancien. La reconstruction ou rénovation d'un immeuble classé peut coûter bien plus cher qu'une construction standard. Assurez-vous que votre capital garanti reflète ce surcoût.
- Multirisque propriétaire (appartement T2, valeur assurée ~150 000 €) : 300 € à 600 €/an
- Maison individuelle avec jardin en périphérie de Porto : 500 € à 1 000 €/an
Notre guide complet sur l'assurance habitation portugal vous détaille les clauses essentielles à vérifier et les erreurs les plus fréquentes commises par les expatriés lors de la souscription.
Assurance Vie à Porto : Ce que les Expatriés Doivent Savoir
L'assurance vie est un sujet que beaucoup d'expatriés repoussent, souvent à tort. Elle devient pourtant cruciale dans plusieurs situations courantes à Porto : achat immobilier avec crédit hypothécaire, arrivée d'un enfant, création d'une activité professionnelle, ou simplement souhait de protéger un conjoint qui n'a pas encore de revenus indépendants au Portugal.
Les deux grandes fonctions
1. L'assurance décès (protection familiale). En cas de disparition, votre famille ou vos bénéficiaires désignés reçoivent un capital. Si vous avez souscrit un crédit immobilier auprès d'une banque portugaise, une assurance décès-invalidité est généralement imposée pour la durée du prêt.
2. L'assurance vie épargne (investissement). Elle fonctionne comme un placement à moyen-long terme, avec une fiscalité spécifique au Portugal. Pour les bénéficiaires du statut fiscal NHR (Non-Habitual Resident) ou son successeur, les implications fiscales méritent une analyse personnalisée.
Points d'attention pour les expatriés franco-belges
Votre contrat d'assurance vie français ou belge reste valide après votre installation à Porto, mais la fiscalité lors des rachats peut changer selon votre statut de résident fiscal. Avant de clôturer ou de transférer un ancien contrat, consultez un conseiller fiscal. Souscrire un contrat portugais en parallèle peut parfois être plus judicieux selon votre situation patrimoniale.
Les primes varient considérablement selon l'âge et l'état de santé :
- Assurance décès pure, 35 ans, non-fumeur, capital 200 000 € : 25 € à 60 €/mois
- Assurance décès liée à un crédit immobilier : souvent intégrée au taux du prêt, à renégocier séparément pour faire des économies
Pour une analyse complète des options et des implications fiscales, notre guide sur l'assurance vie portugal expatriés couvre tous les scénarios courants.
Assurance Professionnelle et RC Pro à Porto
Porto est devenue l'une des capitales européennes du travail indépendant et du nomadisme numérique. Les espaces de coworking y ont proliféré, de la Rua Miguel Bombarda à Matosinhos en passant par le quartier de Bonfim —, et la ville accueille une concentration croissante de freelances, consultants, développeurs, designers et créateurs de contenus travaillant pour des clients européens et américains.
Qui est concerné par la RC Pro ?
Si vous exercez une activité indépendante ou en société et que vous fournissez des services à des clients (conseil, IT, marketing, architecture, droit, comptabilité, etc.), une Responsabilité Civile Professionnelle (RC Pro) vous couvre si votre travail cause un préjudice financier à un client. En France et en Belgique, certaines professions réglementées l'imposent légalement. Au Portugal, elle n'est pas systématiquement obligatoire, mais vos clients européens ou américains peuvent l'exiger contractuellement.
À Porto, la communauté des freelances tech est particulièrement active. Si vous travaillez avec des entreprises en dehors du Portugal, votre contrat client peut stipuler une couverture RC Pro minimale, souvent entre 100 000 € et 500 000 € de capital garanti.
Fourchettes de prix indicatives (2026)
- RC Pro freelance IT, capital 100 000 € : 200 € à 500 €/an
- RC Pro consultant en management, capital 250 000 € : 400 € à 900 €/an
- Professions réglementées (architecte, expert-comptable) : tarifs variables selon le chiffre d'affaires et l'activité spécifique
Une RC Pro peut souvent être couplée avec d'autres garanties professionnelles (protection juridique, assurance matériel professionnel, cyber-risque). Notre guide sur la RC pro portugal détaille les formules disponibles et les questions à poser à votre courtier.
Et l'assurance voyage pour les nomades ?
Si Porto est votre base mais que vous voyagez régulièrement pour des missions ou des conférences, une assurance voyage annuelle multi-trips peut couvrir vos déplacements professionnels. Attention : vérifiez que votre contrat couvre le travail à l'étranger et pas uniquement le tourisme. Notre guide sur l'assurance voyage portugal compare les formules adaptées aux profils mobiles.
Obtenez Votre Devis Gratuit, 2 Minutes Suffisent
Un courtier certifié ASF vous contacte sous 24h ouvrées pour analyser votre situation à Porto et vous proposer les couvertures adaptées à votre profil.
Obtenir Mon Devis GratuitLa Communauté Expatriée de Porto, Ce que les Anciens Savent
Porto n'est plus un secret. La ville a été élue meilleure destination européenne à plusieurs reprises, et cela se ressent dans la composition de sa communauté internationale. Voici le portrait de qui vous y retrouverez, et ce que cela change concrètement pour vos assurances.
Les grandes communautés expatriées à Porto
- Les Français et Belges : communauté très active, souvent des retraités ou des familles qui ont quitté une grande ville pour un rythme de vie différent. Ils se concentrent dans Foz do Douro, Matosinhos et la périphérie résidentielle (Maia, Vila do Conde). Leurs besoins prioritaires : santé, habitation, vie.
- Les Britanniques : présents avant le Brexit, ils ont dû régulariser leur statut. Beaucoup résident dans la partie nord de la ville ou sur la côte. Besoin spécifique : couverture médicale robuste, compte tenu de leur exclusion progressive du SNS comme ressortissants extra-UE.
- Les Brésiliens : la plus grande communauté étrangère à Porto en nombre absolu. Beaucoup arrivent avec des visas travail ou de regroupement familial. Besoin principal : comprendre la différence entre le SNS et l'assurance privée.
- Les nomades numériques : profil 28-40 ans, souvent américains, canadiens, ou d'Europe du Nord. Porto est leur base pendant 3 à 12 mois. Besoin spécifique : assurance santé internationale, RC Pro, et parfois assurance matériel (ordinateurs, équipements).